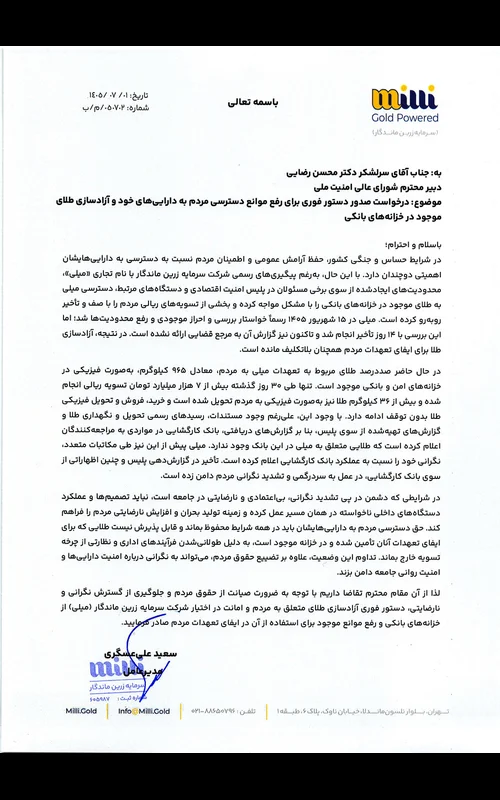
خبر درخواست کمک میلی از شورای عالی امنیت ملی برای رفع موانع دسترسی به خزانههای طلا که ظاهرا در پاسخ به موجی از نارضایتی ها و اعتراضات کاربران برای عدم دریافت وجوه درخواستی خود در زمان تعیین شده، در رسانه ها منتشر شده، علاوه بر اینکه یک بدعت رسانه ای در حوزه کسبوکار محسوب میشود بلکه یک سؤال مهمتر از خود خبر ایجاد میکند: کاربری که دارایی خود را نزد یک پلتفرم سپرده یا از آن خرید کرده، در زمان مطالبه داراییاش اساساً باید با شورای عالی امنیت ملی، بانک، خزانه یا موانع دسترسی به ذخایر مواجه باشد؟
پاسخ این سؤال، فارغ از اینکه در مورد میلی دقیقاً چه اتفاقی افتاده و صحت و سقم ادعاهای مطرحشده درباره موجودی طلا و محدودیت دسترسی چگونه بررسی خواهد شد، خلا یک سرفصل ویژه در سازمان ها را نشان می دهد و ما را به یک مفهوم بسیار مهم در مدیریت کسبوکار میرساند: تابآوری عملیاتی (Operational Resilience).
رشد یک کسبوکار فقط رشد تعداد کاربران، ارزش معاملات، درآمد یا سهم بازار نیست. کسبوکاری که بزرگتر میشود، همزمان باید ظرفیت تعهدپذیری، عملیات، مدیریت ریسک و زیرساختهای مالی و حقوقی خود را هم بزرگتر کند. رشد مشتری بدون رشد این ظرفیتها، در ظاهر رشد است اما در نقطه بحران میتواند به بحرانی برای همان مشتریان تبدیل شود که موتور رشد کسبوکار بودهاند و در مواردی مثل موضوع نامه میلی، کار را به عالی ترین مرجع امنیتی-سیاسی کشور بکشاند که اگر دستور مقتضی صادر کنند، مشکل دریافت وجوه کاربران یک پلتفرم آنلاین طلا، حل شود!
کاربر با کسبوکار طرف است، نه با بحرانهای پشت صحنه
مسئله بسیار مهم دیگری که هنوز برای بسیاری از کسبوکار ها موضوعیت پیدا نکرده، این است که کاربر میلی وقتی دارایی خود را خریداری میکند یا پولش را در یک پلتفرم قرار میدهد، مثلا با شرکت سرمایه زرین ماندگار، میلی معامله کرده است؛ نه با خزانه بانک، نه با بانک کارگشایی و نه با شورای عالی امنیت ملی.
برای کاربر، زنجیره پیچیدهای که در پشت یک خدمت قرار دارد، نه تنها موضوع اصلی نیست بلکه اساسا مهم نیست. او انتظار دارد کسبوکاری که طرف معاملهاش بوده، سازوکاری برای اجرای تعهد خود داشته باشد.
این انتظار، حتی در شرایط سخت اقتصادی و مقرراتی هم از بین نمیرود.
ممکن است یک کسبوکار با محدودیتهای بانکی، مقرراتی، عملیاتی یا حتی تصمیمات خارج از کنترل مستقیم خود مواجه شود. اما از منظر مدیریت کسبوکار، وجود چنین ریسکهایی دقیقاً همان دلیلی است که مدیریت ریسک و برنامهریزی برای شرایط اضطراری را ضروری میکند.
ریسک عملیاتی، در نهایت مسئولیت کسبوکار است؛ حتی اگر منشأ همه آن ریسکها در اختیار کسبوکار نباشد.
بزرگ شدن، فقط جشن گرفتن تعداد کاربران بیشتر نیست
هر کسبوکاری در مسیر رشد، بدیهی است از یک جایی به بعد دیگر نمیتواند با همان سازوکارهای دوره ابتدایی فعالیتش ادامه دهد.
وقتی تعداد کاربران از هزاران نفر به میلیونها نفر میرسد، فقط اندازه بازار تغییر نکرده است بلکه اندازه تعهدات نیز تغییر کرده است و شرکت باید به همان نسبت برای سناریوهایی فکر کرده باشد که شاید در روزهای عادی کمتر دیده میشوند، مسائلی از قبیل اختلال در عملیات بانکی، محدودیت دسترسی به دارایی، توقف یک مسیر تسویه، تغییر مقررات، اختلال فنی، بحران نقدینگی یا هر اتفاق دیگری که بتواند اجرای تعهدات را مختل کند.
بنابراین رشد واقعی فقط این نیست که کسبوکار بتواند کاربر بیشتری جذب کند؛ باید بتواند تعهد بیشتری را هم با اطمینان اجرا کند. این همان جایی است که مفهوم تابآوری عملیاتی اهمیت پیدا میکند.
تابآوری عملیاتی یعنی کسبوکار برای اختلالها و بحرانها از قبل فکر کرده باشد؛ مسیرهای جایگزین داشته باشد، نقاط شکست خود را بشناسد و بتواند خدمات و تعهدات حیاتی خود را حتی در شرایط نامطلوب تا حد امکان ادامه دهد. این تابآوری چیزی نیست که بعد از وقوع بحران ساخته شود.
اهمیت ارزش زمانی پول در شرایط این روزها
در اقتصاد با تورم بسیار بالا، مثل شرایط که ما در آن زندگی می کنیم، مسئله تأخیر در تسویه حساب ها، خیلی جدیتر میشود.
به دلیل درگیر بودن با تورم روزانه و حتی ساعتی در این روزها، ارزش زمانی پول اهمیتی چند برابر پیدا می کند.
وقتی یک کاربر قرار است دارایی یا پول خود را امروز دریافت کند اما دریافت آن چند روز یا چند هفته به تعویق میافتد، نمیتوان این فاصله زمانی را صرفاً یک تأخیر اداری-عملیاتی دانست.کاربری که قرار بوده امروز به پول یا طلای خود دسترسی داشته باشد، ممکن است در این فاصله یک فرصت خرید، سرمایهگذاری یا حتی یک نیاز فوری مالی را از دست بدهد.
به همین دلیل، تأخیر در انجام تعهد برای مشتری فقط یک مسئله خدمات مشتری نیست؛ میتواند مستقیماً به هزینه اقتصادی تبدیل شود.
چرا کاربران باید این هزینه را بپردازند؟!
مشتری نباید تبدیل به آخرین حلقه زنجیره ریسک شود
اینجا بحث بر سر این نیست که یک کسبوکار نباید با مشکل مواجه شود. می دانیم که همه کسبوکارها ممکن است با بحران مواجه شوند علی الخصوص در شرایط و در محیطهایی که مقررات، محدودیتهای بانکی و اقتصادی و شرایط غیرعادی میتواند بر فعالیت آنها اثر بگذارد.
اگر کسبوکاری در زمان رشد، تمام انرژی خود را صرف جذب مشتری، افزایش تراکنش و توسعه بازار کند اما همزمان زیرساختهای مدیریت ریسک و تداوم عملیات خود را متناسب با آن رشد ندهد، در زمان بحران ممکن است مشتری تبدیل به آخرین حلقه زنجیره ریسک شود؛ کسی که باید منتظر بماند تا مشکل میان کسبوکار و سایر اجزای زنجیره حل شود.
دقیقا اینجا سوالی که پیش میآید این است که چرا هزینه این ریسک در نهایت روی دوش مشتری قرار میگیرد؟!